O Concurso Nacional Unificado (CNU) apresentou, desde o seu início, uma série de irregularidades que comprometeram a lisura do certame. Essas irregularidades também foram refletidas nas provas objetivas, em que diversas questões apresentaram ilegalidades evidentes, de maneira a viabilizar suas anulações pela via judicial.
Tais problemas incluíram erros nas formulações, exigência de conteúdo fora do previsto no edital e questões que contraditórias às legislações vigentes. Nesse contexto, milhares de candidatos interpuseram recursos administrativos perante a CESGRANRIO, a banca organizadora do concurso.
Entretanto, a grande maioria desses recursos foram negados, e o mais preocupante foi a falta de justificativa por parte da banca para a manutenção dos gabaritos contestados. Até o momento, os candidatos não receberam explicações adequadas sobre as razões pelas quais as irregularidades apontadas foram ignoradas. Isso gerou uma sensação de frustração e insegurança, especialmente porque muitos desses recursos estavam fundamentados em erros evidentes nas questões.
Neste sentido, conforme entendimento consolidado pelo Supremo Tribunal Federal (STF), a anulação de questões em concursos públicos deve ocorrer em situações muito específicas. As hipóteses que permitem a anulação incluem:
- Exigência de conteúdo não previsto no edital, o que configura desvio das regras estabelecidas para o certame e viola o princípio da legalidade;
- Erro grosseiro, que se caracteriza por questões sem alternativa correta ou com mais de uma alternativa correta, prejudicando os candidatos que dependem de um critério claro e objetivo de avaliação;
- Questões que contrariam dispositivos de leis ou atos normativos, situação em que a questão aplicada fere diretamente o ordenamento jurídico vigente.
Assim, é essencial que os candidatos que não alcançaram a pontuação suficiente da nota de corte, assim como os candidatos que buscam a melhoria em sua classificação, busquem as vias judiciais, com o intuito de buscar a anulação dessas questões objetivas.
Portanto, nós, do escritório Oliva & Souza, realizamos uma análise detalhada das provas objetivas do Concurso Nacional Unificado (CNU) e identificamos as questões que apresentam erros e ilegalidades que as tornam viáveis para um recurso judicial.
Essas questões foram cuidadosamente selecionadas com base em nossa expertise jurídica, e acreditamos que possuem fortes fundamentos para serem contestadas judicialmente. Caso você tenha sido prejudicado por alguma delas, recomendamos fortemente que entre em contato conosco para discutirmos os próximos passos e iniciarmos o processo de recurso judicial.
Abaixo, você, candidato, poderá conferir as questões que possuem alta probabilidade de anulação com base nos critérios estabelecidos pelo Supremo Tribunal Federal (STF), como erro grosseiro, conteúdo fora do edital e contrariedade às leis ou atos normativos.
QUESTÃO 1 (BLOCO 7 – PROVA DA MANHÃ – TIPO DE GABARITO 1)

Gabarito Oficial: Alternativa “E”
Justificativa: a anulação da questão em análise ultrapassa o escopo estabelecido no edital do concurso, tendo em vista que há duas assertivas em que são elencados dispostos previstos em duas legislações específicas e extravagantes não cobradas pelo conteúdo editalício, no caso, LEP e CPP, sendo o item que envolve a aplicação de dispositivo do CPP a assertiva apontada como correta pela banca. Para compreender e aplicar o comando da questão, os candidatos precisam ter um domínio avançado de Direito Constitucional e Direito Penal, além de uma compreensão que vai muito além de noções sobre os desafios do Estado de Direito. Isso ocorre porque a questão trata do posicionamento do STF sobre o princípio constitucional da igualdade (art. 5º, caput, da Constituição Federal de 1988) e da dignidade da pessoa humana (art. 1º, III, da CF), em combinação com a necessidade de definir critérios objetivos para a separação de presos, como a natureza do crime, a idade, o gênero e a situação jurídica (condenado ou provisório), conforme a Lei de Execução Penal (Lei nº 7.210/1984). Por exigir a aplicação de normas legais não previstas no edital, além de um entendimento de julgados e posicionamentos do STF, a questão ultrapassa as considerações habituais sobre os desafios do Estado de Direito, tornando-se desproporcional e inadequada em comparação com o restante da prova, que se baseou em conceitos mais básicos e com menos profundidade jurídica, uma vez que tais diplomas legais não estavam previstos no edital.
Em 30/03/2023, no julgamento da ADPF nº 334, o Supremo Tribunal Federal formou maioria para declarar que a prisão (provisória) especial para pessoas portadoras de diploma de nível superior (art. 295, VII, do CPP) – norma antidemocrática, aprovada no governo autoritário de Getúlio Vargas – não foi recepcionada pela CF/88.
A previsão da prisão especial está no Código de Processo Penal: “Art. 295. Serão recolhidos a quartéis ou a prisão especial, à disposição da autoridade competente, quando sujeitos a prisão antes de condenação definitiva: […] VII – os diplomados por qualquer das faculdades superiores da República”.
Em trâmite desde 2015, a ação julgada foi ajuizada pela Procuradoria-Geral da República (PGR). O órgão questionou se o “privilégio” ofende os princípios republicanos da dignidade da pessoa humana, da isonomia e os objetivos fundamentais da República, o que foi acatado pelo STF.
Portanto, por exigir conhecimentos jurisprudencial e de legislação extravagante que não constavam no edital, a questão merece ser anulada judicialmente.
QUESTÃO 4 (BLOCO 7 – PROVA DA MANHÃ – TIPO DE GABARITO 1)
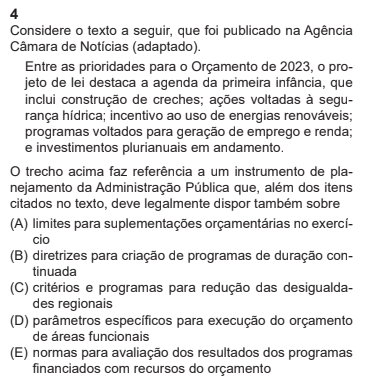
A questão trata da Lei de Diretrizes Orçamentárias (LDO) e seu conteúdo essencial. O gabarito indicou como correta a alternativa “E”, que trata das normas para avaliação dos resultados de programas financiados pelo orçamento. Contudo, a fundamentação argumenta que a alternativa “A”, sobre limites para suplementações orçamentárias, também está correta, pois é um elemento central da LDO.
A LDO Federal de 2023 estabelece diversas condições e limites para suplementações orçamentárias (créditos adicionais), como circunstanciais, de iniciativa e formais, previstas em dispositivos específicos (Lei nº 14.436/2022). Essas normas são cruciais para o planejamento orçamentário e controle fiscal, sendo adotadas também por LDOs estaduais.
Portanto, a argumentação conclui que tanto “E” quanto “A” abordam elementos relevantes e legais, configurando erro na formulação da questão ao não considerar ambas corretas.
QUESTÃO 10 (BLOCO 7 – PROVA DA TARDE – TIPO DE GABARITO 1)
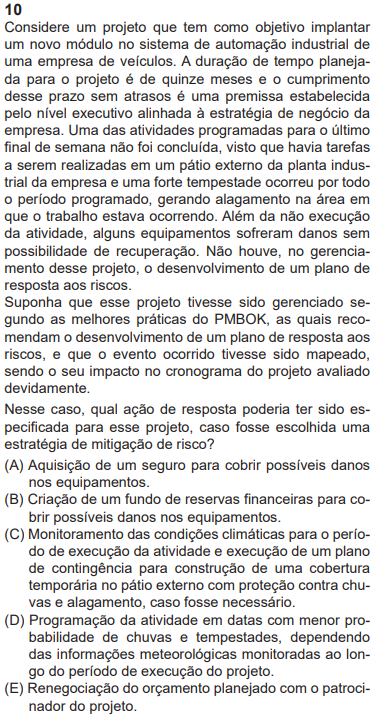
Fundamento: Erro grosseiro. Duas alternativas corretas
A questão apresenta duas alternativas que podem ser consideradas corretas, pois ambas propõem ações de mitigação de riscos, conforme estabelecido pelo PMBOK (Project Management Body of Knowledge). A alternativa C sugere o monitoramento das condições climáticas e a execução de um plano de contingência, com a construção de uma cobertura temporária para proteger contra chuvas e alagamentos. Essa abordagem envolve a mitigação ativa, com medidas concretas para reduzir o impacto do risco identificado.
Por outro lado, a alternativa D propõe a reprogramação da atividade para um período com menor probabilidade de chuvas e tempestades, baseada em dados meteorológicos. Essa é uma forma de mitigação preventiva, buscando evitar a exposição ao risco através de uma alteração estratégica no cronograma.
Ambas as alternativas se encaixam no conceito de mitigação de riscos descrito no PMBOK. A mitigação envolve a redução da probabilidade ou do impacto de um risco adverso. Enquanto a alternativa C foca em uma ação contingente específica e concreta, a alternativa D propõe uma ação preventiva igualmente válida. Segundo o PMBOK, tanto a alteração de cronograma para evitar riscos quanto a implementação de planos de contingência são práticas de mitigação aceitas e aplicáveis em projetos.
A exclusão da alternativa D como resposta correta é problemática, já que a reprogramação de atividades é uma abordagem comum na gestão de riscos, visando reduzir a probabilidade de ocorrência do risco, o que também configura uma estratégia de mitigação.
Solicitação de Anulação: Dado que ambas as alternativas C e D apresentam soluções de mitigação plausíveis e que estão em conformidade com as boas práticas de gerenciamento de riscos, a questão possui uma ambiguidade que compromete a clareza da escolha correta. Essa ambiguidade pode levar o candidato ao erro, mesmo que ele tenha pleno conhecimento sobre mitigação de riscos.
Portanto, solicita-se a anulação da questão, visto que as duas abordagens são válidas conforme os princípios do gerenciamento de riscos descritos pelo PMBOK. A manutenção da questão nesses termos prejudica uma avaliação justa e precisa do conhecimento dos candidatos.
QUESTÃO 13 (BLOCO 7 – PROVA DA MANHÃ – TIPO DE GABARITO 1)
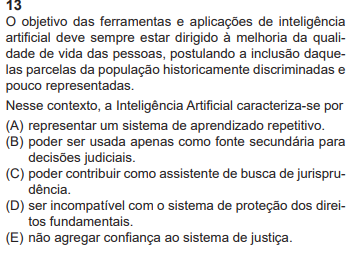
A questão aborda o uso da Inteligência Artificial (IA) no sistema de justiça, mas apresenta um erro grave devido à ausência de uma alternativa correta, o que inviabiliza uma resposta precisa e compromete a legitimidade da questão. Embora o gabarito tenha indicado a alternativa “C” como correta, esta e todas as demais opções apresentam falhas de formulação, incompletude ou imprecisão, conforme detalhado:
- A: Define a IA como sistema de aprendizado repetitivo. Apesar de correto para estágios iniciais, o aprendizado da IA vai muito além disso, incorporando técnicas avançadas, como aprendizado profundo e não supervisionado. A alternativa é incompleta e imprecisa.
- B: Afirma que a IA pode ser usada apenas como fonte secundária para decisões judiciais. Embora o uso como apoio seja viável, a alternativa é restritiva e ignora a necessidade de supervisão humana e o potencial de impacto positivo no sistema, como maior eficiência e equidade, desde que regulamentada adequadamente.
- C: Indica que a IA pode contribuir como assistente de busca de jurisprudência. Apesar de ser uma aplicação existente, a alternativa falha em atender ao contexto do enunciado, que enfatiza a inclusão e melhoria de vida. Além disso, o uso da IA na busca de jurisprudência é controverso no Brasil, pois já gerou casos de punição devido à criação de jurisprudências falsas. Essa questão exige cuidados éticos que não foram contemplados pela banca.
- D: Declara que a IA é incompatível com o sistema de proteção aos direitos fundamentais. A afirmação é equivocada, já que a IA pode tanto promover quanto prejudicar esses direitos, dependendo de como é regulamentada e utilizada. Trata-se de uma abordagem dúbia e incompleta.
- E: Afirma que a IA não agrega confiança ao sistema de justiça. Embora a opacidade da IA possa gerar desconfiança, ela também tem o potencial de aumentar a confiança pública, se utilizada com transparência, precisão e supervisão humana. A alternativa, por ser vaga e omissa, não reflete adequadamente a complexidade do tema.
Portanto, nenhuma alternativa atende integralmente ao enunciado da questão ou ao contexto estabelecido, evidenciando um erro grosseiro de formulação. A ausência de uma resposta correta contraria o edital normativo, que exige que cada questão tenha apenas uma alternativa correta, conforme item 7.1.1.1. Isso torna inequívoca a necessidade de anulação da questão.
QUESTÃO 14 (BLOCO 7 – PROVA DA MANHÃ – TIPO DE GABARITO 1)
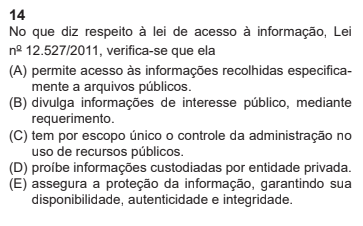
A questão trata da Lei nº 12.527/2011 (Lei de Acesso à Informação) e seu papel na promoção da transparência e no fornecimento de informações públicas. Segundo o gabarito, a alternativa “E” foi considerada correta, ao afirmar que a lei “assegura a proteção da informação, garantindo sua disponibilidade, autenticidade e integridade”. Entretanto, a alternativa “B”, que menciona que a lei “divulga informações de interesse público, mediante requerimento”, também está correta e descreve um aspecto central da norma.
O principal avanço da Lei nº 12.527/2011 é garantir que o cidadão possa solicitar informações públicas sem necessidade de justificar sua solicitação, conforme o princípio da desmotivação do pedido, previsto no art. 10, § 3º. Além disso, a lei também prevê a divulgação ativa de informações, reforçando o acesso independente de requisição formal.
Portanto, a alternativa “B” reflete um direito fundamental da lei e está em conformidade com seu texto. Como tanto “B” quanto “E” abordam elementos válidos e essenciais, conforme disposto na legislação, conclui-se que a questão apresenta um erro grave de formulação, ao não seguir a regra de haver apenas uma resposta correta, conforme exigido pelo edital.
QUESTÃO 32 (PROVA DA TARDE – BLOCO 7 – GABARITO TIPO 1)
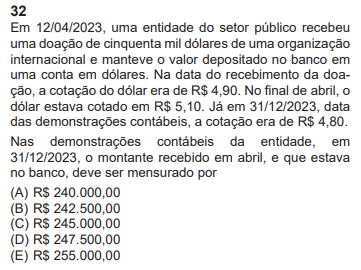
Gabarito Oficial: A
Justificativa do recurso: Extrapolação de exigência do edital. Anulação da questão.
A questão explora conhecimentos relativos à disciplina de Contabilidade Pública, mais precisamente sobre MENSURAÇÃO DE ATIVOS (disponibilidades). Conforme Manual de Contabilidade Aplicada ao Setor Público (MCASP) – Parte II Procedimentos Contábeis Patrimoniais, pág. 174, em seu item 3.2. “AVALIAÇÃO E MENSURAÇÃO” e 3.2.1. “Disponibilidades”:
“As disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de câmbio vigente na data das demonstrações contábeis.” Ocorre que o edital do certame previa o seguinte: 5 Contabilidade Pública: Princípios fundamentais. 5.1 Patrimônio: Componentes Patrimoniais ‐ Ativo, Passivo e Patrimônio Líquido. 5.2 Fatos contábeis e respectivas variações patrimoniais na área pública.
Não há, em nenhum momento, menção à exigência de conhecimento sobre a mensuração ou avaliação de ativos ou procedimentos contábeis patrimoniais, como é explicitado em outros editais da própria banca organizadora, CESGRANRIO, que detalham de forma clara quando há a necessidade de conhecimento do MCASP e seus procedimentos específicos. Além do mais, não há, sequer, a exigência sobre os conhecimentos previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP) no edital do Concurso Nacional Unificado.
A título de exemplificação, cita-se o mais recente edital da CESGRANRIO em que se exige a disciplina de Contabilidade Pública: Edital BNDES (Analista – Ciências Contábeis). Nesse edital, temos o seguinte:

Exigir conhecimento que vai além do que foi previsto no edital viola o princípio da vinculação ao edital, que garante a isonomia e a previsibilidade necessárias em concursos públicos. Dessa forma, ao solicitar que o candidato soubesse sobre mensuração de ativos, a banca extrapolou os limites estabelecidos pelo edital, comprometendo a imparcialidade da avaliação.
Portanto, com base na extrapolação do conteúdo previsto, solicita-se a anulação da questão 32, visto que ela cobra um conhecimento que não consta do edital, prejudicando os candidatos que se prepararam conforme as diretrizes previamente divulgadas.
QUESTÃO 33 (PROVA DA TARDE – BLOCO 7 – GABARITO 1)
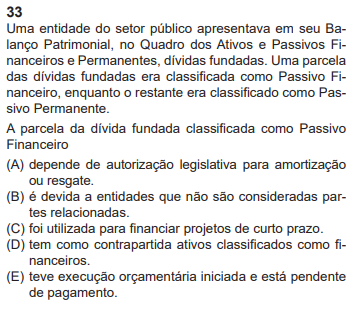
Gabarito Oficial: E
Justificativa: Extrapolação de exigência do edital. Anulação.
A questão explora conhecimentos relativos à disciplina de Contabilidade Pública, mais precisamente sobre BALANÇO PATRIMONIAL – Passivo Financeiro.
A questão aborda conhecimentos sobre Contabilidade Pública, mais especificamente sobre o Passivo Financeiro no Balanço Patrimonial. A resposta correta foi baseada no conteúdo do Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 10ª edição, Parte V “Demonstrações Contábeis Aplicadas ao Setor Público”, na página 542, que define o Passivo Financeiro como “as dívidas fundadas e outros compromissos exigíveis cujo pagamento independa de autorização orçamentária, considerando apenas a parcela da dívida fundada que tenha tido execução orçamentária iniciada e esteja pendente de pagamento.”
No entanto, o edital do concurso previa apenas a abordagem do tema “Dívida flutuante e fundada”, sem entrar em detalhes específicos sobre as Demonstrações Contábeis ou o Balanço Patrimonial. Não há, no edital do certame, qualquer menção que justificasse a exigência de conhecimento a respeito do Passivo Financeiro, da Parte V do MCASP ou sobre Demonstrações Contábeis Aplicadas ao Setor Público.
Além disso, a banca organizadora CESGRANRIO, em outros certames, como no edital do IPEA para o cargo de Planejamento, Gestão e Logística, traz uma previsão muito mais detalhada sobre Contabilidade Pública, incluindo o estudo do MCASP. Nesse contexto, seria adequado cobrar questões como a da prova em questão. No entanto, o edital do Concurso Nacional Unificado (CNU) não traz esse mesmo nível de detalhamento.
A título de exemplo, cita-se o edital da CESGRANRIO em que se exige a disciplina de Contabilidade Pública: Edital IPEA (Conhecimentos específicos, perfil I – Planejamento, Gestão e Logística, especialidade: 1 Gestão e Logística), extrato apenas dos pontos necessários:

Dessa forma, é evidente que, ao comparar o edital do CNU com outros da mesma banca, não se pode esperar que os candidatos tivessem conhecimento específico sobre o Passivo Financeiro, Demonstrações Contábeis ou Balanço Patrimonial. Qualquer interpretação que diverge desse entendimento torna-se arbitrária, contrariando os princípios que devem guiar a conduta da banca organizadora, que deve seguir estritamente o edital, evitando injustiças e exigências que não possuem respaldo.
Portanto, diante da extrapolação do conteúdo previsto no edital, torna-se necessária a anulação da questão.
QUESTÃO 38 (BLOCO 7 – PROVA DA TARDE – TIPO DE GABARITO 1)
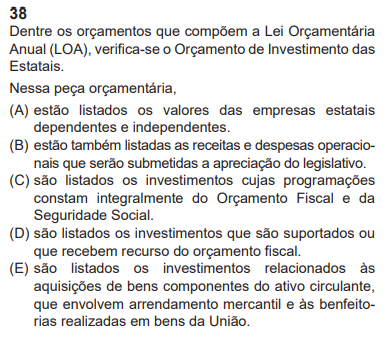
Fundamentação: Erro Grosseiro (ausência de alternativa correta).
Fundamentação: A questão aborda o Orçamento de Investimento das estatais não dependentes, conforme disposto na Lei nº 14.791, de 29 de dezembro de 2023, e no contexto constitucional brasileiro, que prevê a composição da Lei Orçamentária Anual (LOA) com três orçamentos: o Orçamento Fiscal (OF), o Orçamento da Seguridade Social (OSS) e o Orçamento de Investimentos (OI). No entanto, a questão não apresenta uma alternativa objetiva e claramente correta, o que prejudica a correta interpretação do conteúdo.
O Orçamento de Investimento inclui apenas as empresas estatais não dependentes, aquelas cuja maioria do capital social com direito a voto pertence a um ente federado, mas que não dependem de recursos públicos para financiar suas despesas operacionais. A Lei nº 14.791/2023 é clara ao estabelecer que o OI abrange as despesas de investimento dessas empresas, enquanto suas demais despesas operacionais são realizadas sem a necessidade de inclusão em qualquer orçamento público.
A justificativa para incluir apenas os investimentos das empresas não dependentes no OI é o controle dos gastos que contribuem para a expansão da exploração econômica pelo Estado, conforme previsto no artigo 173 da Constituição Federal. No entanto, a questão falha em fornecer uma alternativa que reflita adequadamente esses conceitos, conforme expostos na legislação e na Constituição.
Diante disso, e considerando que o enunciado não oferece uma resposta clara e objetiva que corresponda plenamente às disposições legais e constitucionais, solicita-se a anulação da questão. A ausência de uma alternativa correta compromete a validade da questão e a equidade na avaliação dos candidatos.
QUESTÃO 39 (PROVA DA TARDE – BLOCO 7 – GABARITO TIPO 1)
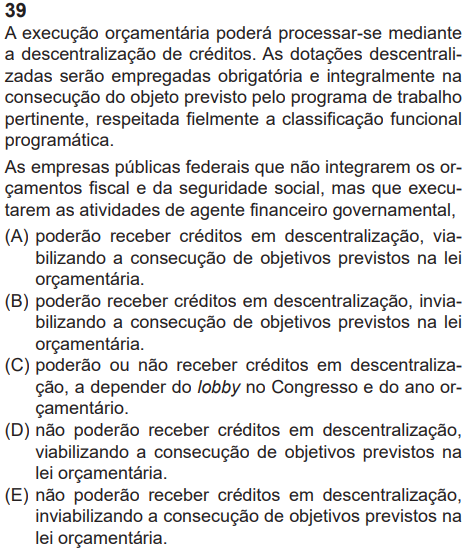
Fundamento: Ausência de previsão no edital.
Gabarito Oficial: A
DECRETO N° 825, DE 28 DE MAIO DE 1993
Estabelece normas para a programação e execução orçamentária e financeira dos orçamentos fiscal e da seguridade social, aprova quadro de cotas trimestrais de despesa para o Poder Executivo e dá outras providências.
O PRESIDENTE DA CÂMARA DOS DEPUTADOS, no exercício do cargo de PRESIDENTE DA REPÚBLICA, usando da atribuição que lhe confere o art. 84, inciso IV, da Constituição, e tendo em vista o disposto no art. 47 da Lei n° 4.320, de 17 de março de 1964,
DECRETA:
TÍTULO I
Da Execução Orçamentária
CAPÍTULO I
Da Utilização de Créditos
Art. 1° Os créditos orçamentários serão utilizados de acordo com as normas de execução da despesa pública e com o disposto neste decreto, observando se rigorosamente o princípio da anualidade da lei orçamentária.
CAPÍTULO II
Da Descentralização Orçamentária
Art. 2° A execução orçamentária poderá processar-se mediante a descentralização de créditos entre unidades gestoras de um mesmo órgão/ministério ou entidade integrantes dos orçamentos fiscal e da seguridade social, designando-se este procedimento de descentralização interna.
Parágrafo único. A descentralização entre unidades gestoras de órgão/ministério ou entidade de estruturas diferentes, designar-se-á descentralização externa.
Art. 3° As dotações descentralizadas serão empregadas obrigatória e integralmente na consecução do objeto previsto pelo programa de trabalho pertinente, respeitada fielmente a classificação funcional programática.
Art. 4° As empresas públicas federais que não integrarem os orçamentos fiscal e da seguridade social, mas que executarem as atividades de agente financeiro governamental, poderão receber créditos em descentralização, para viabilizar a consecução de objetivos previstos na lei orçamentária.
Solicita-se a anulação da questão 39, por extrapolar o edital, considerando-se, principalmente, que o gabarito apresentado se utilizou de um Decreto de Programação Orçamentária e Financeira do ano de 1993 e o referido decreto não constava do edital do concurso.